Una prepagata va bene per i primi acquisti online e per tenere sotto controllo la spesa. Quando arriva uno stipendio stabile, però, può servire una carta che permetta di pagare a fine mese, di noleggiare un'auto o di contestare un addebito prima che il denaro esca dal conto.
Se vuoi una risposta rapida su quale carta fa per te, prova il quiz: 5 domande, meno di un minuto.
Quando sei pronto per una carta di credito
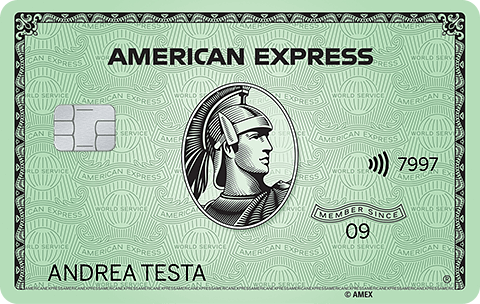
Il segnale principale è un reddito stabile e dimostrabile. Per la Carta Verde American Express, una delle carte di credito con i requisiti più bassi tra quelle che confrontiamo, il reddito minimo è di 11.000€ lordi l'anno. In quattro situazioni la differenza con la prepagata si sente di più.
Viaggi e noleggi
Molti noleggi auto e hotel chiedono una carta di credito per la cauzione o la pre-autorizzazione. Alcune carte di credito includono anche un'assicurazione di viaggio: la Carta Verde, per esempio, copre gli infortuni di viaggio fino a 125.000€ (225.000€ con il Club Membership Rewards). La guida alle carte con assicurazione viaggio le mette a confronto.
Protezione degli acquisti
Se un acquisto non arriva o arriva diverso dall'ordine, puoi chiedere il chargeback alla banca. Con una carta di credito pagata a saldo la spesa viene addebitata sul conto solo con l'estratto conto del mese successivo, quindi spesso contesti prima di aver pagato. Alcune carte aggiungono una protezione acquisti: sulla Carta Verde copre fino a 1.300€ per evento e 3.500€ l'anno, per 90 giorni, esclusi smartphone e tablet.
Una storia creditizia
In Italia i finanziamenti e i relativi pagamenti vengono registrati nei sistemi di informazioni creditizie, come quello di CRIF. Pagare puntualmente una carta di credito costruisce una storia positiva, che conta quando chiederai un prestito o un mutuo. Una prepagata non lascia questa traccia.
Quanto rende la spesa
Con una prepagata di solito la spesa non rende nulla, e anche le carte di debito rendono poco: tra i conti che confrontiamo nessuno dà un cashback fisso in denaro sugli acquisti fatti in Italia. Le carte American Express danno 1 punto Membership Rewards per ogni euro speso, che usato come sconto in estratto conto vale circa lo 0,4% della spesa. Il calcolatore stima quanto vale ogni carta con la tua spesa, al netto del canone.
Cosa cambia rispetto alla prepagata
Il funzionamento cambia in quattro punti. Il quadro completo è nella guida sulle differenze tra carta di credito, debito e prepagata.
Il credito al posto del saldo caricato
Con la prepagata spendi quello che hai caricato. Con la carta di credito l'emittente anticipa il pagamento e ti addebita le spese del mese in un'unica soluzione, oppure a rate se la carta lo prevede e lo scegli. Pagando a saldo non paghi interessi, ma alla data dell'addebito la somma deve essere sul conto.
L'estratto conto
Ogni mese ricevi l'elenco delle spese e l'importo da pagare, che viene addebitato sul conto collegato alla data indicata. Conviene impostare il pagamento a saldo e controllare l'estratto conto ogni mese.
Il limite di spesa
L'emittente fissa un limite in base al reddito e alla tua storia creditizia. La Mastercard Gold di ING parte da un plafond standard di 1.500€ al mese; sulla Carta Verde il fido arriva fino a 12.500€. La guida al plafond della carta di credito spiega come funziona e come si chiede un aumento.
Il pagamento posticipato
Con una carta pagata a saldo i soldi restano sul conto fino alla data dell'addebito, qualche settimana dopo l'acquisto. Non ci guadagni molto, ma ti dà margine se lo stipendio arriva dopo una spesa importante.
Le prime carte di credito da valutare
Una prima carta di credito dovrebbe costare poco e chiedere requisiti che hai. Queste sono due carte da cui partire; per un confronto più ampio c'è la classifica delle migliori carte di credito.
Carta Verde American Express
- Carta di credito ad opzione rateale: paghi a saldo senza interessi oppure a rate, con TAN del 14% e TAEG del 19,42% nell'esempio del documento informativo.
- 0€ il 1° anno, poi 7€ al mese (84€ l'anno); il primo anno gratuito vale per chi non ha avuto una Carta American Express personale negli ultimi 12 mesi.
- Reddito minimo di 11.000€ lordi l'anno, fido fino a 12.500€.
- 1 punto Membership Rewards per euro speso, assicurazione infortuni di viaggio e protezione acquisti.
- Si paga con Apple Pay; Google Pay non è supportato.
Chi la richiede dal link di invito riceve un bonus in punti se raggiunge una soglia di spesa nei primi 6 mesi: importo e condizioni aggiornate sono nella scheda della Carta Verde. Per i dettagli leggi la recensione della Carta Verde e la guida ai punti Membership Rewards; la richiesta si fa dal link di invito per la Carta Verde.
Mastercard Gold di ING
- Carta di credito senza canone per chi ha il Conto Corrente Arancio Più.
- Il conto costa 5€ al mese (gratis i primi 3 mesi) e si azzera con l'accredito dello stipendio o della pensione, con entrate da almeno 1.000€ al mese o sotto i 30 anni.
- Plafond standard di 1.500€ al mese; commissione del 2% sulle operazioni in valuta estera.
- ING la rilascia con una di queste condizioni: accredito di stipendio o pensione, tre accrediti mensili da almeno 1.000€, giacenza da 3.000€, mutuo o prestito erogato da almeno 6 mesi, Conto Arancio aperto da almeno 6 mesi con saldo medio da 5.000€.
Se non hai ancora i requisiti
Se il reddito non basta o non è ancora dimostrabile, un conto con carta di debito a 0€ copre quasi tutti i pagamenti di tutti i giorni, online e in negozio. N26 e Revolut hanno un piano Standard a 0€ con IBAN italiano, e N26 non applica commissioni sui pagamenti con carta in valuta. Con ING Arancio Più la Mastercard Gold può arrivare anche senza stipendio, se rispetti un'altra delle condizioni elencate sopra, per esempio una giacenza di almeno 3.000€; la recensione di ING Arancio Più spiega il conto nel dettaglio.
Tieni la prepagata come riserva
Conviene non chiudere la prepagata appena arriva la carta di credito, perché nei primi mesi ha ancora un ruolo:
- American Express non è accettata da tutti gli esercenti: con una carta Visa o Mastercard, che sia la prepagata o una carta di debito, non resti senza un modo per pagare.
- Se il limite di spesa iniziale è basso, la prepagata copre le spese che lo supererebbero.
- In viaggio due carte su circuiti diversi ti coprono se una viene bloccata.
- Per i siti poco conosciuti e le prove gratuite che chiedono una carta puoi usare la prepagata, con dentro solo quello che serve.
Checklist per la richiesta
Prima di inviare la domanda, controlla di avere tutto.
Documenti
- Documento d'identità valido.
- Codice fiscale.
- Un documento di reddito, come la busta paga, la Certificazione Unica o la dichiarazione dei redditi per chi lavora in proprio.
- L'IBAN di un conto corrente intestato a te.
Requisiti
- Maggiore età e residenza in Italia.
- Il reddito minimo della carta: 11.000€ lordi l'anno per la Carta Verde.
- Nessun ritardo grave nei pagamenti registrato nei sistemi di informazioni creditizie.
La procedura, passo per passo, è nella guida su come ottenere una carta di credito.
Motivi comuni di rifiuto
Reddito insufficiente o non dimostrabile
Sotto il reddito minimo richiesto la domanda viene respinta. Se lavori in proprio, ti serve almeno una dichiarazione dei redditi. Le soluzioni per chi non ha una busta paga sono nella pagina sulla carta di credito senza busta paga.
IBAN di una prepagata
Indicare l'IBAN di una prepagata, come una Postepay Evolution, al posto di quello di un conto corrente è un errore frequente. American Express chiede un conto corrente bancario o postale: se hai solo una prepagata, apri prima un conto.
Troppe richieste in poco tempo
Le richieste di finanziamento vengono registrate e chi valuta una nuova domanda le vede. Fai una richiesta alla volta e aspetta l'esito prima di provare con un altro emittente.
Ritardi nei pagamenti
Una rata di un finanziamento pagata in ritardo resta registrata nei sistemi di informazioni creditizie per un certo periodo. Puoi chiedere gratuitamente a CRIF, e agli altri gestori di questi sistemi, i dati che ti riguardano.
Dati sbagliati nella domanda
Un nome scritto in modo diverso dal documento, un indirizzo non aggiornato o un codice fiscale sbagliato bastano a bloccare la pratica. Ricontrolla tutto prima di inviare.
Tutti i motivi di rifiuto, con cosa fare in ciascun caso, sono nella guida ai motivi di rifiuto della carta di credito.